シャウプ勧告の日(9月15日)
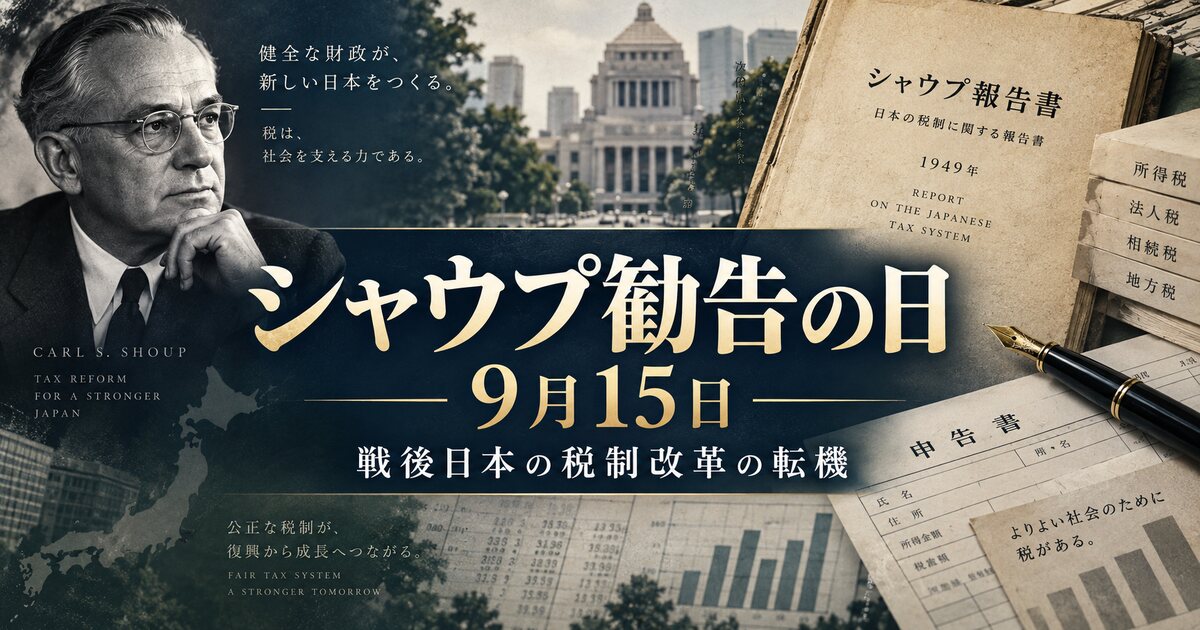
9月15日は「シャウプ勧告の日」です。1949年9月15日、アメリカの経済学者カール・S・シャウプを団長とする税制使節団がまとめた「シャウプ使節団第一次日本税制報告書」が公表されました。一般に「シャウプ勧告」と呼ばれるこの報告書は、戦後日本に長期的で安定した税制を築くことを目指したもので、その後の税制と税務行政に大きな影響を与えました。
由来
第二次世界大戦後の日本では、激しいインフレーションや経済の混乱が続き、税制についても抜本的な見直しが求められていました。こうした状況の中、GHQ(連合国最高司令官総司令部)の要請を受け、コロンビア大学教授だったカール・S・シャウプを団長とする税制使節団が1949年5月10日に来日しました。
使節団は約4か月にわたり、日本各地の税務署や企業、農村などを訪問して税制や税務行政の実態を調査しました。その成果をまとめたのが「シャウプ使節団日本税制報告書」です。
なお、シャウプ使節団は1949年8月26日に勧告の概要を発表しており、その後、9月15日に第一次日本税制報告書が公表されました。この9月15日の公表にちなんで「シャウプ勧告の日」とされています。
シャウプ勧告とは
シャウプ勧告は、単なる税率の変更ではなく、国税・地方税から税務行政までを含めて、日本の税制全体を再構築しようとした包括的な改革案でした。特に、所得に応じて負担する直接税を税制の中心に据える考え方が大きな特徴です。
勧告の基本的な考え方は1950年の税制改正などに反映され、戦後日本の税制を形づくる重要な基礎となりました。
主な提案内容
- 所得税を税制の中心に置くこと
- 所得を総合して課税する総合累進所得税の考え方を重視すること
- 高額な資産を持つ人に対する富裕税を導入すること
- 正確な記帳と申告を促す青色申告制度を整備すること
- 国と地方の税源を整理し、地方自治体の財政基盤を強化すること
- 税務行政を合理化し、納税者の権利救済制度を整備すること
- 企業の資産を当時の物価水準に合わせて見直す資産再評価を行うこと
青色申告制度への影響
現在の日本でも広く利用されている青色申告制度は、シャウプ勧告と特に関係の深い制度です。
シャウプ勧告では、納税者が帳簿を正確につけ、その記帳に基づいて自ら所得を申告する仕組みを定着させることが重要だとされました。これを受けて1949年12月の法改正で青色申告制度が導入され、1950年分の所得税から本格的に実施されていきました。
一定の帳簿を備え、正しく記帳して申告する納税者に税制上の特典を認めるという考え方は、申告納税制度を支える仕組みとして現在まで受け継がれています。
地方税にも大きな影響
シャウプ勧告は国税だけでなく、地方税制度の改革にも重点を置いていました。地方自治を機能させるには、地方自治体自身が安定した税収を確保できる仕組みが必要だと考えられたためです。
1950年の地方税制改革では、住民税や固定資産税などを中心とした地方税体系が整備されました。勧告の内容がそのまま現在まで残ったわけではありませんが、国と地方の税源をどのように分担するかという問題に大きな方向性を与えました。
すべてがそのまま定着したわけではない
シャウプ勧告をもとに導入された制度の中には、その後廃止・変更されたものもあります。例えば、高額な純資産を対象とした富裕税は導入されたものの短期間で廃止され、その後の経済情勢や政策に応じて所得税や法人税の仕組みも大きく変化してきました。
そのため、現在の日本の税制をそのまま「シャウプ税制」と考えるのは正確ではありません。一方で、申告納税制度を支える仕組みや、所得課税、地方税制、納税者の権利救済など、現代につながる多くの考え方に影響を残しています。
豆知識
- カール・S・シャウプは、アメリカのコロンビア大学の租税論を専門としていた経済学者です。
- シャウプ使節団は1949年5月に来日し、日本各地を訪問して納税者や税務関係者などから直接話を聞きました。
- 1949年8月26日に勧告の概要が発表され、9月15日に第一次日本税制報告書が公表されました。
- 1950年にはシャウプ使節団が再び日本を訪れ、同年9月21日に第二次日本税制報告書が公表されています。
- 国税庁の租税史料では、シャウプ勧告が所得税を税制の根幹に据え、青色申告制度などを提案したことが紹介されています。
戦後日本の税制を考える節目
シャウプ勧告の日は、一つの税制度の誕生日というより、戦後の混乱の中で日本の税制をどのように立て直すかについてまとめられた大規模な改革案が公表された日です。
シャウプ勧告のすべてが現在まで残っているわけではありませんが、所得税を中心とする税体系、青色申告、地方税制、税務行政の合理化など、その後の日本の税制度を考えるうえで欠かせない出来事となっています。
出典
- 財務省「税制メールマガジン第166号」
- 国税庁 税務大学校「シャウプ勧告と税制改正」
- 国税庁 税務大学校「シャウプ勧告の再考」
- 国税不服審判所「国税不服審判所50年のあゆみ」